Ingresos y egresos por método de pago
Responde una pregunta muy concreta: ¿cuánto entró y cuánto salió por cada forma de pago? Cuánto en efectivo, cuánto por transferencia, cuánto a crédito.
Ve al menú Finanzas → Ingresos y Egresos - M. Pago.
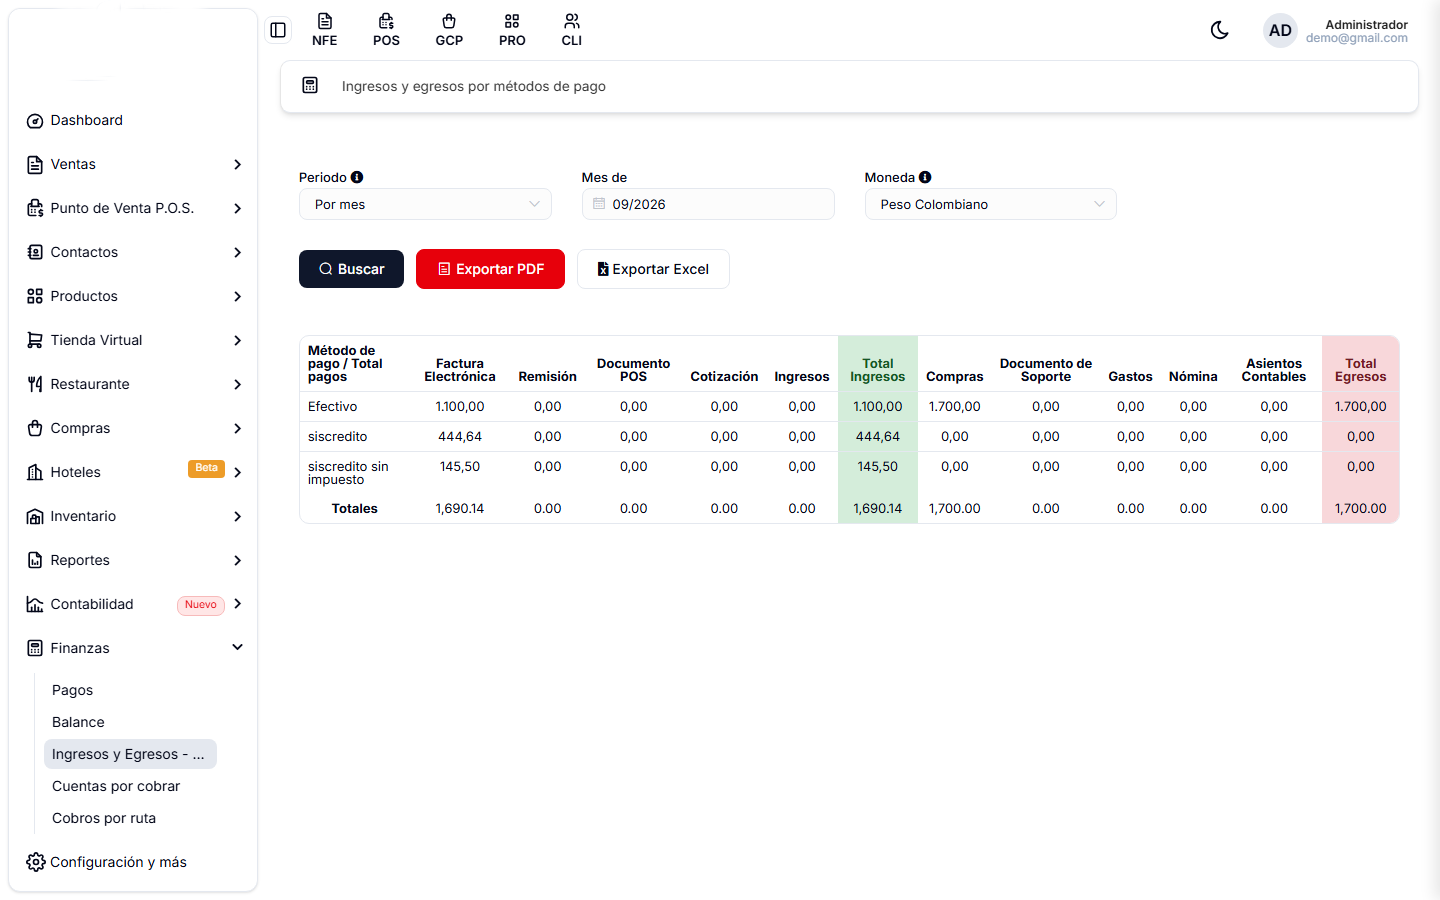
Cómo se consulta
- Periodo — Por mes, Por fecha, Entre fechas.
- Mes de — el periodo.
- Moneda — la divisa.
- Presiona Buscar.
Exportar PDF y Exportar Excel descargan el resultado.
Cómo se lee la tabla
Cada fila es un método de pago: Efectivo, siscredito, etc.
Las columnas están divididas en dos bloques, y el color te guía:
El bloque de ingresos (hasta la columna verde):
| Columna | Qué entró por |
|---|---|
| Factura Electrónica | Facturas de venta. |
| Remisión | Remisiones. |
| Documento POS | Ventas del punto de venta. |
| Cotización | Anticipos de cotizaciones. |
| Ingresos | Ingresos diversos. |
| Total Ingresos | La suma, resaltada en verde. |
El bloque de egresos (hasta la columna roja):
| Columna | Qué salió por |
|---|---|
| Compras | Facturas de proveedores. |
| Documento de Soporte | Documentos de soporte. |
| Gastos | Gastos diversos. |
| Nómina | Pagos de nómina. |
| Asientos Contables | Movimientos desde contabilidad. |
| Total Egresos | La suma, resaltada en rojo. |
La última fila, Totales, es el consolidado de todos los métodos.
Para qué sirve
Saber cuánto efectivo movió el negocio. La fila Efectivo te dice cuánto pasó físicamente por la caja, que es lo que más se pierde si no se controla.
Ver si estás vendiendo mucho a crédito. Si el grueso de tus ingresos está en un método de crédito, estás financiando a tus clientes.
Comparar lo que entra contra lo que sale. Si Total Egresos supera a Total Ingresos en el mes, el negocio consumió caja.
Es el reporte más rápido para tomarle el pulso al mes. Dos números —el verde y el rojo— y ya sabes si el negocio generó o consumió efectivo.
Este reporte muestra dinero que efectivamente se movió, no lo facturado. Una factura a crédito sin pagar no aparece aquí: figura en Cuentas por cobrar. Vender mucho y tener poca caja es exactamente esa diferencia.